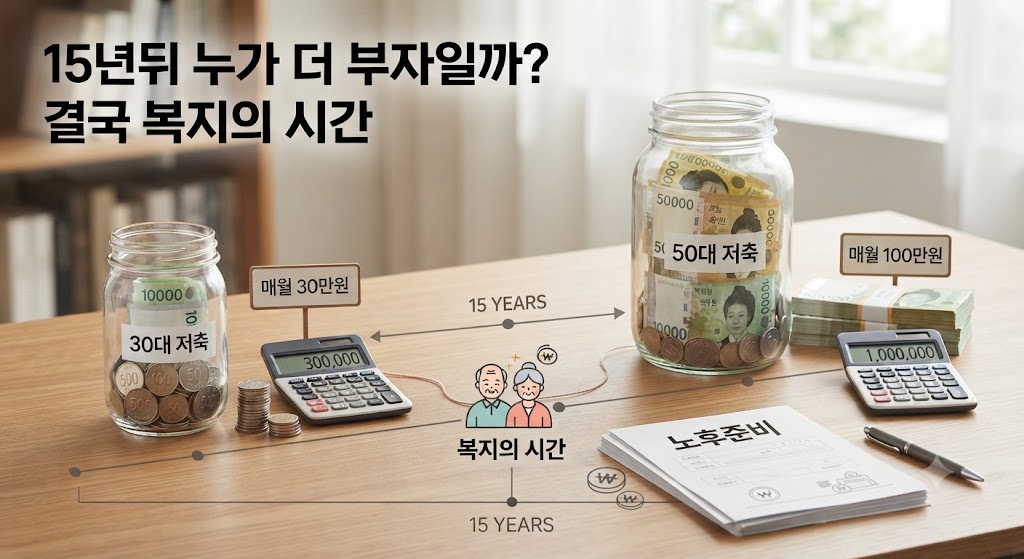
결론부터 보면 15년 동안 같은 방식으로 돈을 넣었다면 50살에 매월 100만원을 넣은 사람이 더 많은 자산을 쌓게 됩니다. 하지만 30살에 매월 30만원을 넣은 사람에게도 무시하기 어려운 장점이 있습니다. 바로 시간을 먼저 확보했다는 점입니다.
30살에 매월 30만원 넣은 사람
30살부터 매월 30만원을 15년 동안 넣는다고 가정하면 총 납입액은 5,400만원입니다. 15년 뒤 나이는 45살이 됩니다.
이 경우 핵심은 큰돈을 한 번에 만드는 것이 아니라 장기간 자산을 운용할 기회를 확보하는 데 있습니다. 실제 자산 규모는 투자 수익률과 운용 방식에 따라 달라질 수 있습니다.
📌 숫자로 먼저 보면
30살부터 월 30만원을 15년 납입하면 원금 기준 5,400만원입니다. 수익률을 적용하면 결과는 달라지므로 원금과 투자 수익은 구분해서 봐야 합니다.
50살에 매월 100만원 넣은 사람
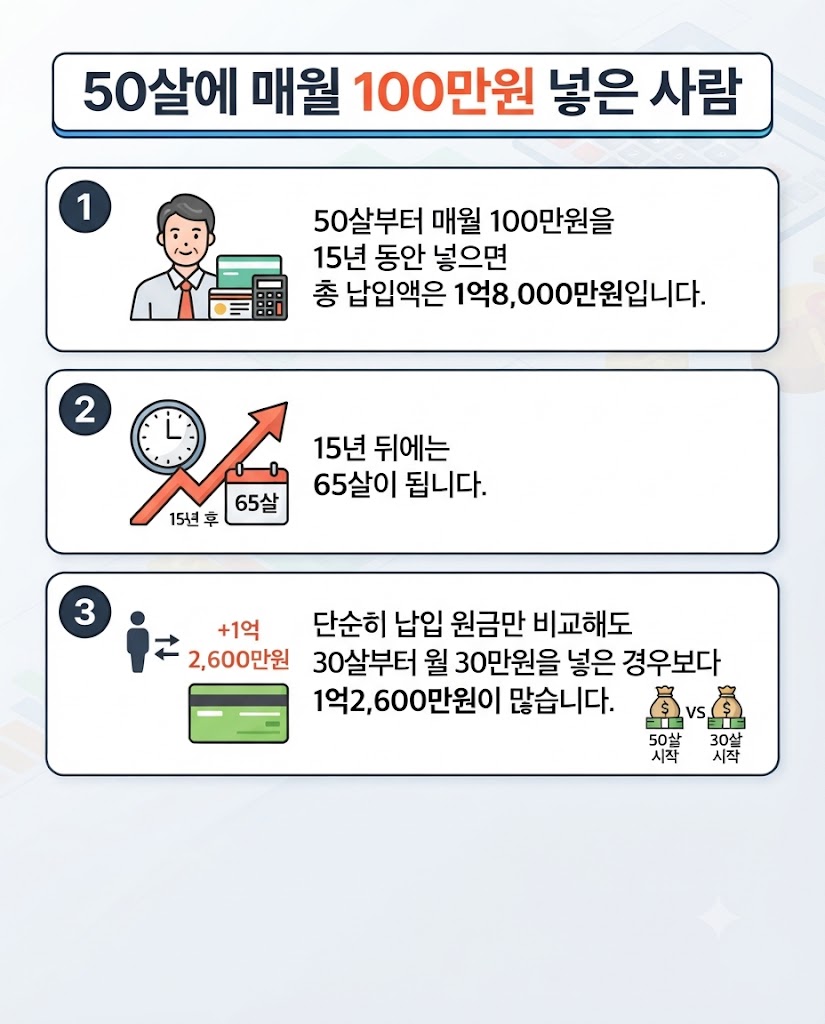
50살부터 매월 100만원을 15년 동안 넣으면 총 납입액은 1억8,000만원입니다. 15년 뒤에는 65살이 됩니다.
단순히 납입 원금만 비교해도 30살부터 월 30만원을 넣은 경우보다 1억2,600만원이 많습니다. 따라서 같은 15년이라는 기간만 비교하면 월 납입액이 큰 쪽의 자산 형성이 유리합니다.
🔎 30살 시작
월 30만원 × 15년 = 원금 5,400만원, 15년 뒤 45살
🔎 50살 시작
월 100만원 × 15년 = 원금 1억8,000만원, 15년 뒤 65살
🔎 원금 차이
50살 시작자가 1억2,600만원 더 납입
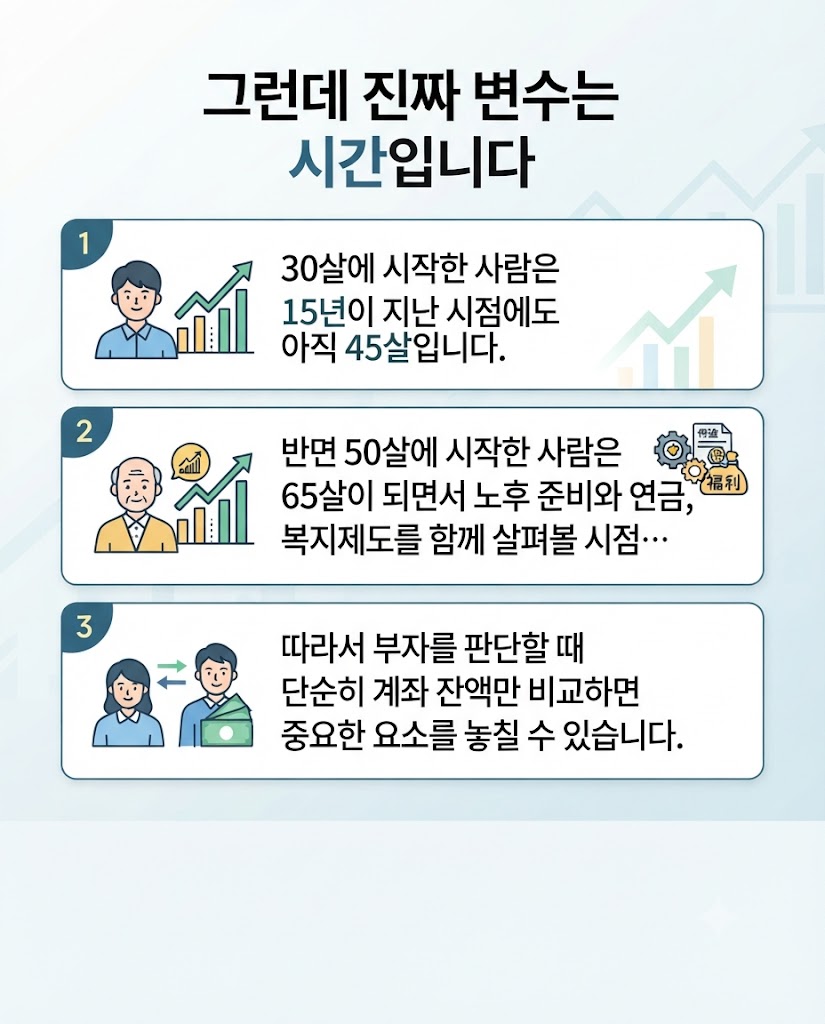
그런데 진짜 변수는 시간입니다
30살에 시작한 사람은 15년이 지난 시점에도 아직 45살입니다. 반면 50살에 시작한 사람은 65살이 되면서 노후 준비와 연금, 복지제도를 함께 살펴볼 시점에 들어갑니다.
따라서 부자를 판단할 때 단순히 계좌 잔액만 비교하면 중요한 요소를 놓칠 수 있습니다. 자산과 함께 앞으로 돈을 벌 수 있는 기간, 연금 수령 구조, 필요한 생활비를 같이 봐야 합니다.
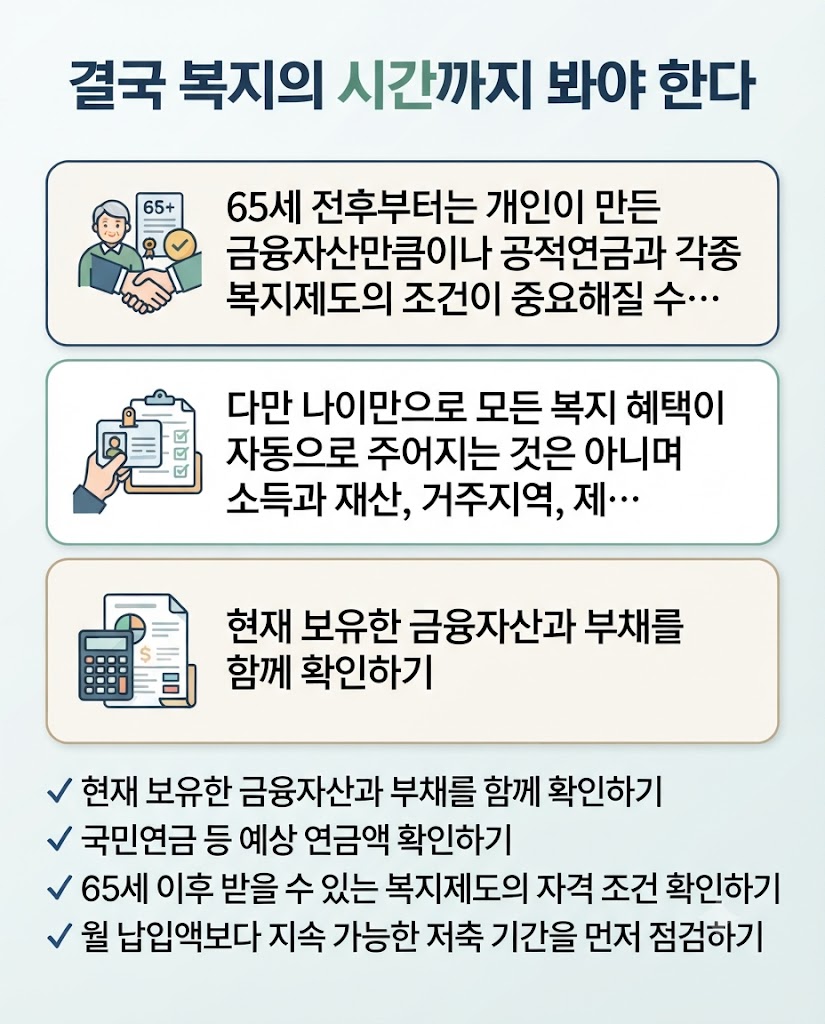
결국 복지의 시간까지 봐야 한다
65세 전후부터는 개인이 만든 금융자산만큼이나 공적연금과 각종 복지제도의 조건이 중요해질 수 있습니다. 다만 나이만으로 모든 복지 혜택이 자동으로 주어지는 것은 아니며 소득과 재산, 거주지역, 제도별 자격을 확인해야 합니다.
- ✓ 현재 보유한 금융자산과 부채를 함께 확인하기
- ✓ 국민연금 등 예상 연금액 확인하기
- ✓ 65세 이후 받을 수 있는 복지제도의 자격 조건 확인하기
- ✓ 월 납입액보다 지속 가능한 저축 기간을 먼저 점검하기
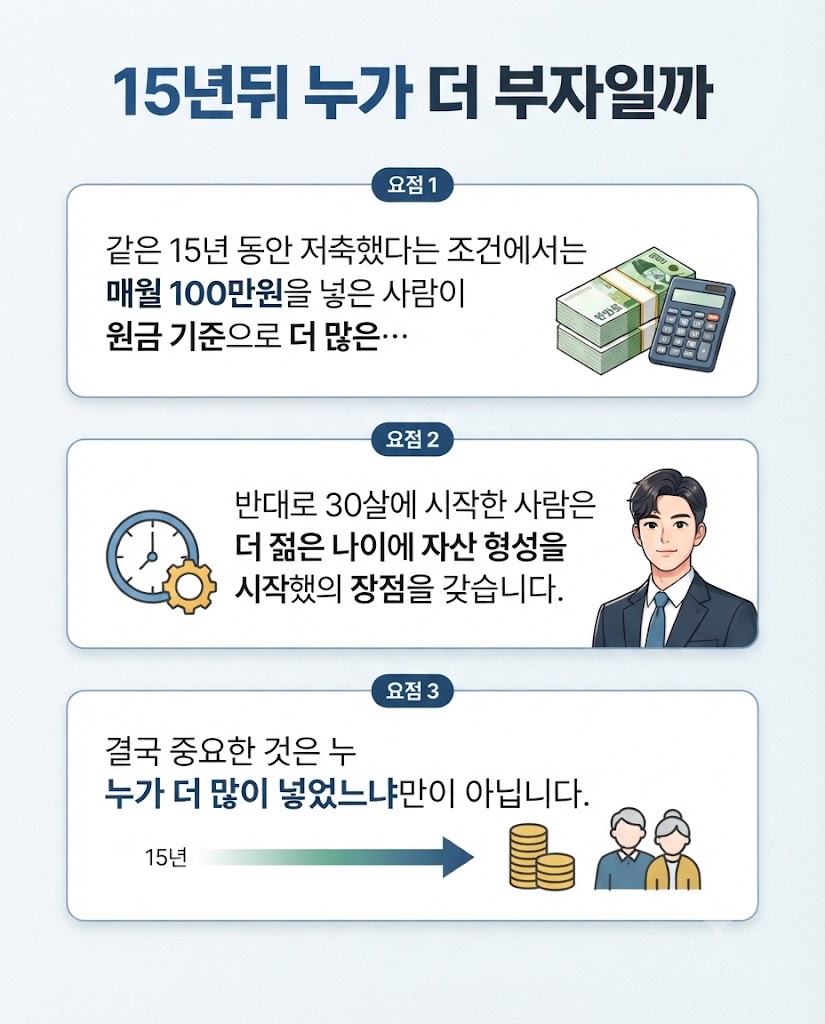
15년뒤 누가 더 부자일까
같은 15년 동안 저축했다는 조건에서는 매월 100만원을 넣은 사람이 원금 기준으로 더 많은 자산을 갖습니다. 반대로 30살에 시작한 사람은 더 젊은 나이에 자산 형성을 시작했다는 시간의 장점을 갖습니다.
결국 중요한 것은 누가 더 많이 넣었느냐만이 아닙니다. 언제 시작했는지, 얼마나 오래 유지할 수 있는지, 그리고 노후에 필요한 연금과 복지까지 어떻게 연결할 것인지가 더 중요합니다.
Q. 30살에 매월 30만원 넣으면 15년 뒤 얼마인가요?
A. 수익을 제외한 원금 기준으로 5,400만원입니다. 실제 자산 규모는 투자 상품과 수익률에 따라 달라집니다.
Q. 50살에 매월 100만원 넣으면 15년 뒤 얼마인가요?
A. 수익을 제외한 원금 기준으로 1억8,000만원입니다. 15년 뒤에는 65살이 됩니다.
Q. 30살에 시작하는 것이 무조건 유리한가요?
A. 그렇지는 않습니다. 시작 시점이 빠르면 시간을 확보할 수 있지만 월 납입액과 투자 수익률, 유지 기간에 따라 결과가 달라집니다.
댓글