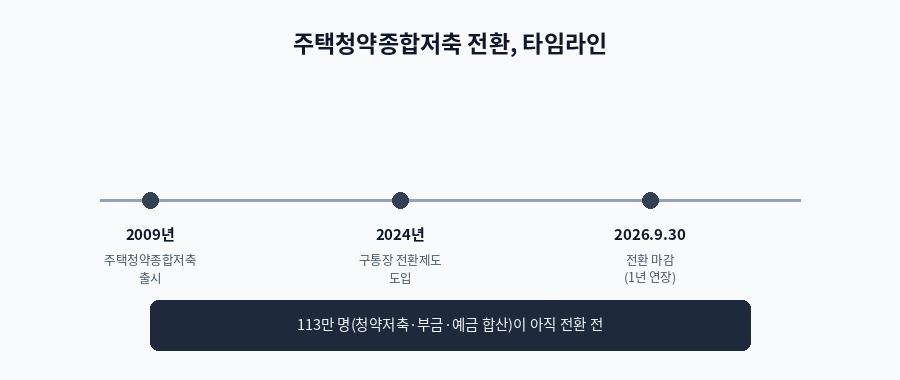
2009년 이전 가입한 청약저축·청약예금·청약부금은 2026년 9월 30일까지만 주택청약종합저축으로 전환할 수 있습니다.
전환하면 기존 납입 실적은 그대로 인정되면서 국민주택·민영주택 모두 청약이 가능해집니다.
옛날 청약통장을 아직 갖고 계신가요? 2026년 현재 청약저축 약 29만 명, 청약부금 약 12만 명, 청약예금 약 72만 명,
합쳐서 113만 명이 여전히 예전 방식의 통장을 유지하고 있습니다.
이 통장들은 2026년 9월 30일까지만 **주택청약종합저축**으로 전환할 수 있고, 이 기한이 지나면 전환 자체가 불가능해집니다.
## 왜 전환 기한이 중요한가
주택청약종합저축은 2009년 출시된 통합형 상품입니다. 그전까지는 청약통장이 용도별로 나뉘어 있었습니다.
- 청약예금 · 청약부금 → 민영주택 전용
- 청약저축 → 국민주택 전용
**전환하지 않으면 지금처럼 한쪽 주택 유형에만 청약할 수 있는 상태가 계속됩니다.**
반대로 전환하면 국민주택과 민영주택 모두에 청약할 수 있는 자격이 생깁니다.
## 전환 시 달라지는 점
| 항목 | 전환 전 | 전환 후 |
| 청약 가능 주택 | 민영 또는 국민 중 하나만 | 국민주택 + 민영주택 모두 |
| 기존 납입 실적 | - | 그대로 인정 |
| 금리(2년 이상 예치) | 상품별 상이 | 연 3.1% |
| 소득공제 | 조건부 | 연 납입액 40%, 최대 연 120만원 (무주택 세대주 등 요건 충족 시) |
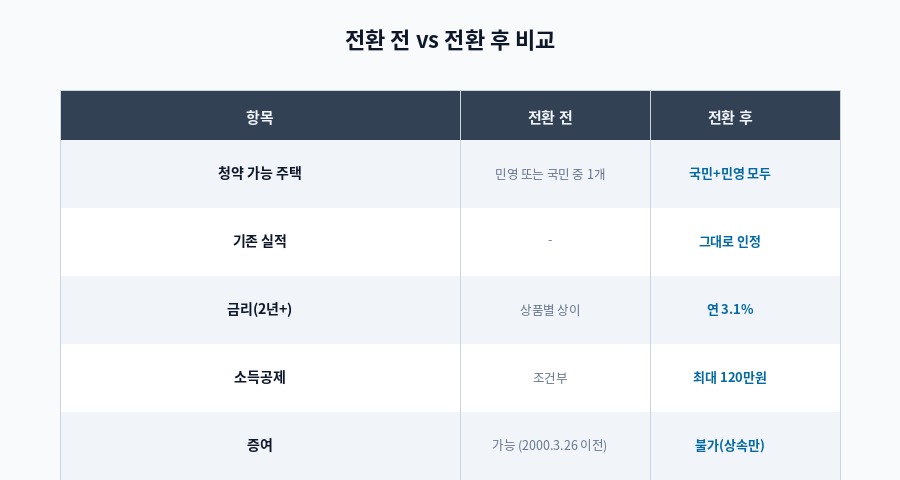
**전환해도 기존에 쌓아온 납입금액·가입기간·납입인정금액·납입횟수는 그대로 인정됩니다.**
처음부터 다시 저축 기간을 쌓을 필요가 없다는 뜻입니다.
## 전환 전 반드시 확인할 것
주택청약종합저축은 **증여가 불가능하고 상속만 가능**합니다.
반면 2000년 3월 26일 이전에 가입한 청약예금·청약부금은 **증여가 가능**했습니다.
자녀에게 통장을 물려줄 계획이 있었다면, 전환 시 이 권리가 사라질 수 있으니 은행에서 미리 확인하는 것이 좋습니다.
즉 전환이 무조건 유리한 것은 아니며, 개인 상황에 따라 유불리를 따져봐야 합니다.
## 전환 방법
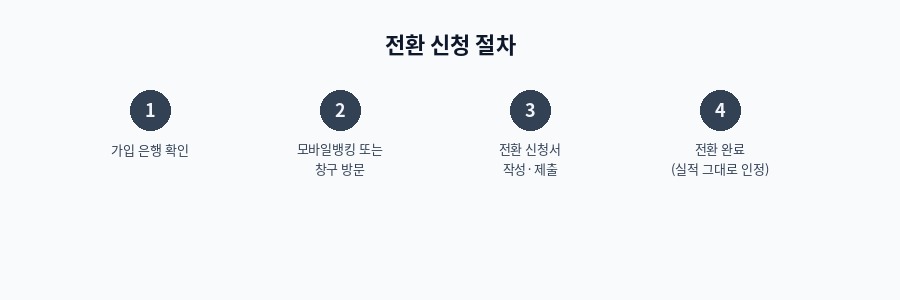
1. 모바일뱅킹: 가입 은행 앱에서 비대면 전환 신청
2. 은행 창구: 신분증 지참 후 방문 신청
3. 2000년 3월 26일 이전 가입자: 비대면 전환이 불가능하며, 반드시 은행 창구를 방문해야 합니다
## 체크리스트
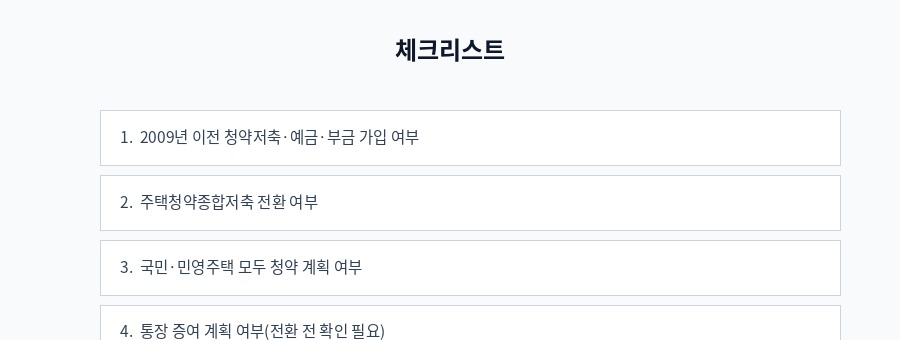
- 2009년 이전에 청약저축·청약예금·청약부금에 가입했는지
- 아직 주택청약종합저축으로 전환하지 않았는지
- 국민주택·민영주택 모두에 청약할 계획이 있는지
- 자녀에게 통장을 증여할 계획이 있어 전환 전 확인이 필요한지
## 정리
전환 기한은 2026년 9월 30일입니다. 이 날짜가 지나면 더 이상 주택청약종합저축으로 바꿀 수 없으므로,
옛날 청약통장을 보유하고 있다면 지금 가입 은행 앱이나 창구에서 전환 가능 여부와 유불리를 확인해보는 것을 권합니다.
댓글