청년 퇴직연금 납입 지원 확대의 핵심은 현금 지원이 아니라 소득세 세제지원 확대입니다. 2026년 세제개편안이 최종 확정되면 15세 이상 34세 이하 청년의 퇴직연금계좌 납입액에 소득 수준과 관계없이 15% 세액공제율을 적용하는 방향입니다.
특히 총급여 5,500만원을 초과해 현재 12% 세액공제율을 적용받는 청년이라면 변화가 큽니다. 다만 현재는 정부 개편안 단계이므로 최종 시행 여부와 세부 내용은 법 개정 결과를 확인해야 합니다.
청년 퇴직연금 납입 지원 확대, 무엇이 달라지나
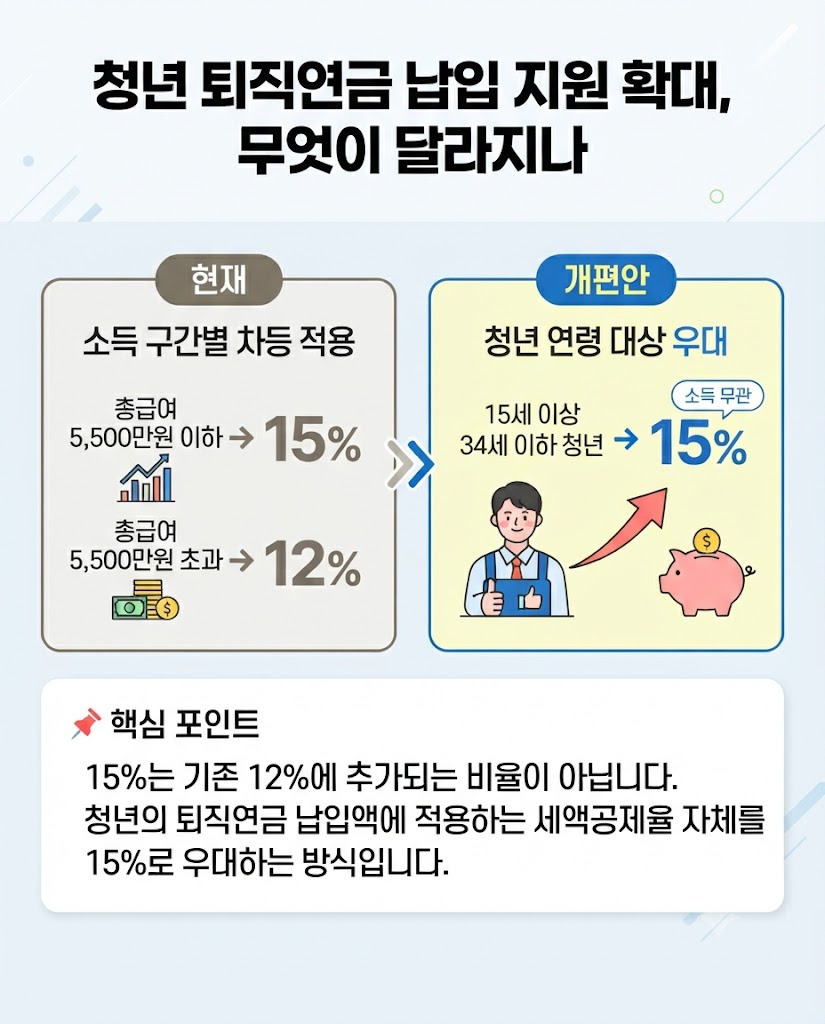
현재 연금계좌 세액공제는 소득 구간에 따라 공제율이 달라집니다. 총급여 5,500만원 이하 구간은 15%, 이를 초과하면 12%가 적용되는 구조입니다.
개편안은 15세 이상 34세 이하 청년의 퇴직연금계좌 납입액에 15%를 적용하는 내용을 담고 있습니다. 따라서 소득이 5,500만원을 넘어 현재 12% 구간에 있는 청년에게 세제지원 확대 효과가 집중될 수 있습니다.

📌 핵심 포인트
15%는 기존 12%에 추가되는 비율이 아닙니다. 청년의 퇴직연금 납입액에 적용하는 세액공제율 자체를 15%로 우대하는 방식입니다.
퇴직연금 납입액 300만원이면 얼마나 달라질까
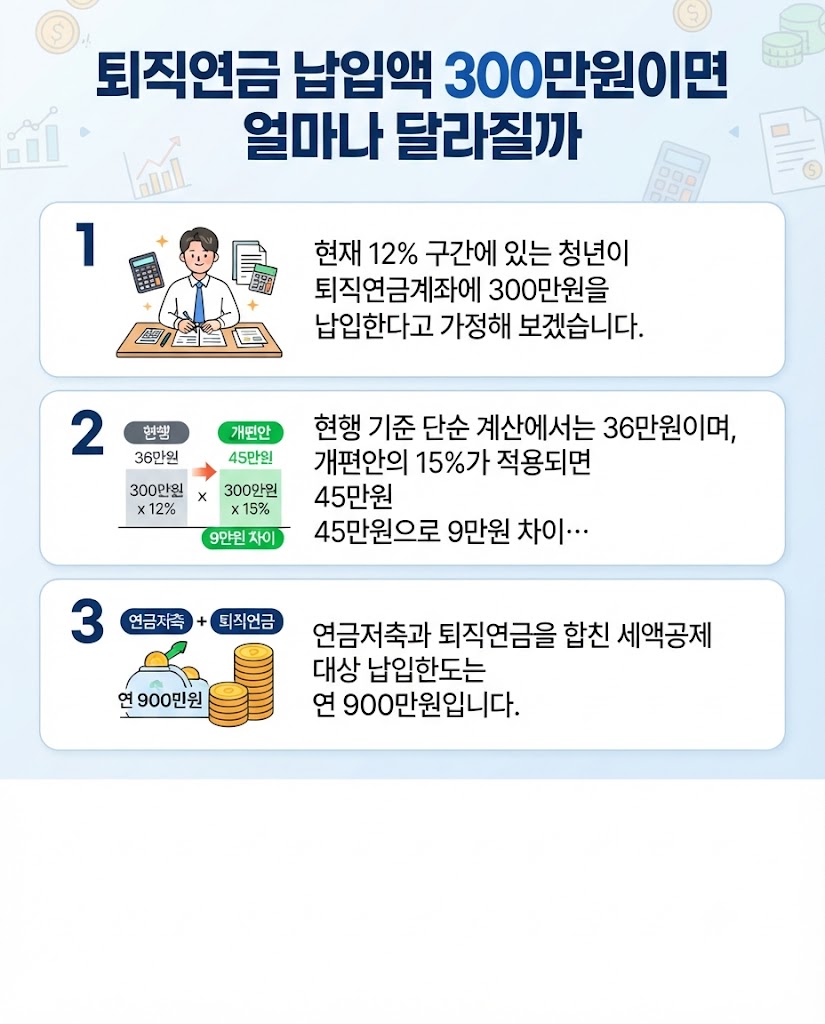
현재 12% 구간에 있는 청년이 퇴직연금계좌에 300만원을 납입한다고 가정해 보겠습니다. 현행 기준 단순 계산에서는 36만원이며, 개편안의 15%가 적용되면 45만원으로 9만원 차이가 납니다.
연금저축과 퇴직연금을 합친 세액공제 대상 납입한도는 연 900만원입니다. 이 금액 전체에 15%를 단순 적용하면 135만원이지만, 실제 세액공제 효과는 개인의 결정세액 등에 따라 달라질 수 있습니다.
연금저축과 IRP는 구분해서 봐야 한다
이번 청년 퇴직연금 납입 지원 확대에서 중요한 부분은 적용 대상이 퇴직연금계좌라는 점입니다. 연금저축까지 청년 우대 15%가 자동으로 확대된다고 해석해서는 안 됩니다.
🔎 연금저축
연간 세액공제 대상 한도는 600만원이며 노후자금 마련을 위한 연금계좌입니다.
🔎 IRP
개인형퇴직연금으로 연금저축과 합산해 세액공제 대상 한도 900만원을 활용할 수 있습니다.
🔎 청년 우대 개편안
15세 이상 34세 이하 청년의 퇴직연금계좌 납입액에 15% 세액공제율을 적용하는 방향입니다.
2027년부터 적용되는지 확인해야 한다
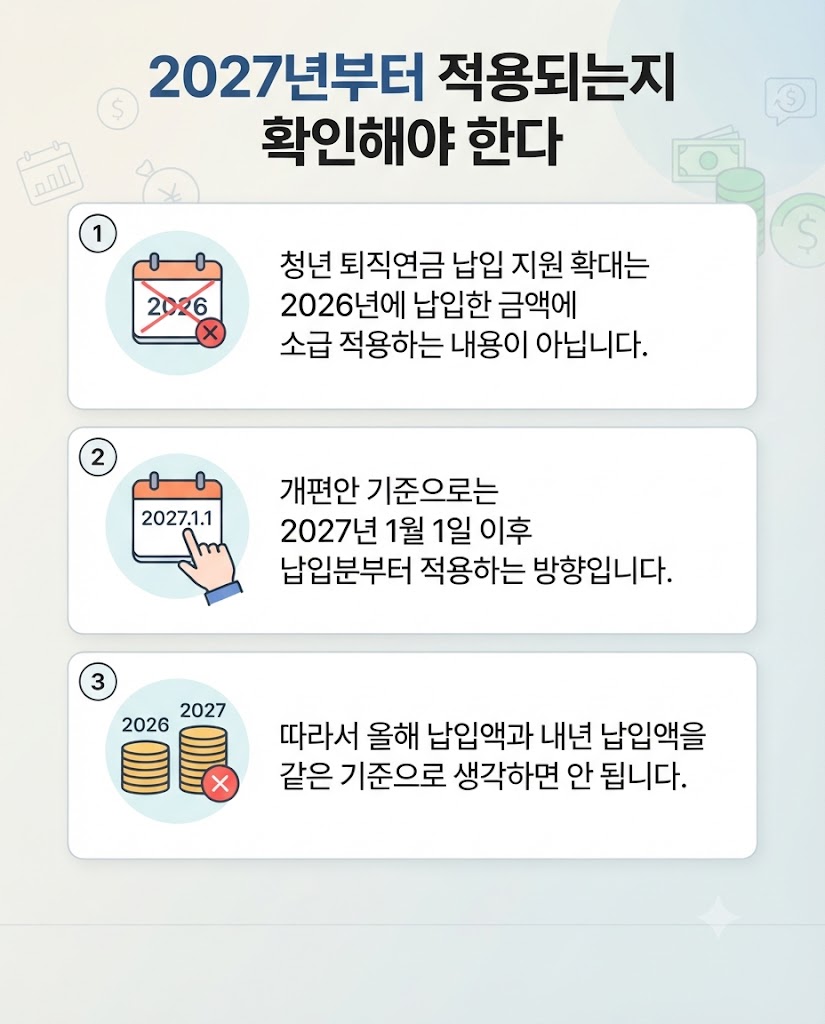
청년 퇴직연금 납입 지원 확대는 2026년에 납입한 금액에 소급 적용하는 내용이 아닙니다. 개편안 기준으로는 2027년 1월 1일 이후 납입분부터 적용하는 방향입니다.
따라서 올해 납입액과 내년 납입액을 같은 기준으로 생각하면 안 됩니다. 세제개편안이 최종 확정되는 과정에서 적용 대상과 시행 시점이 변경될 가능성도 함께 고려해야 합니다.
청년이라면 지금 무엇을 확인할까
- ✓ 본인의 연령이 청년 우대 대상에 해당하는지 확인하기
- ✓ 현재 IRP 등 퇴직연금계좌의 연간 납입액 확인하기
- ✓ 총급여에 따라 현재 적용받는 세액공제율 확인하기
- ✓ 연금저축과 퇴직연금을 합친 세액공제 대상 납입액 점검하기
- ✓ 2027년 세제개편안의 최종 확정 내용과 시행일 확인하기
소득세 세제지원 확대와 ISA도 함께 봐야 한다
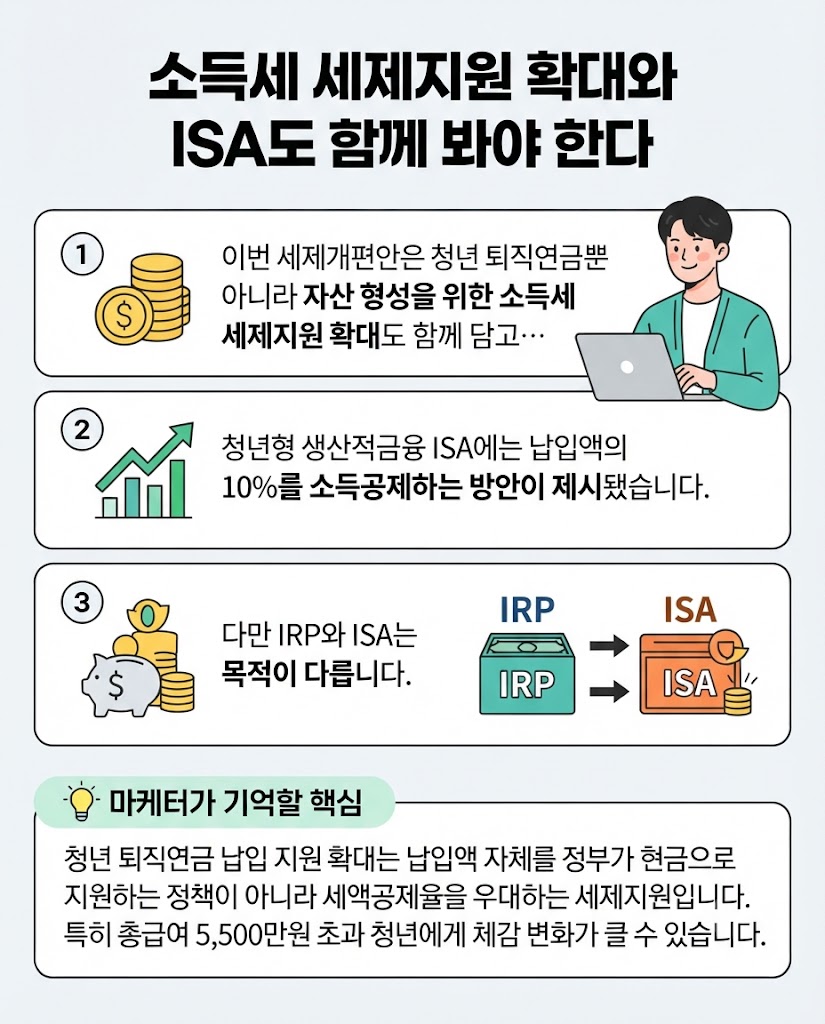
이번 세제개편안은 청년 퇴직연금뿐 아니라 자산형성을 위한 소득세 세제지원 확대도 함께 담고 있습니다. 청년형 생산적금융 ISA에는 납입액의 10%를 소득공제하는 방안이 제시됐습니다.
다만 IRP와 ISA는 목적이 다릅니다. IRP는 노후자금과 세액공제를 중심으로 보고, ISA는 투자와 자산형성 측면에서 살펴보는 것이 이해하기 쉽습니다.
💡 마케터가 기억할 핵심
청년 퇴직연금 납입 지원 확대는 납입액 자체를 정부가 현금으로 지원하는 정책이 아니라 세액공제율을 우대하는 세제지원입니다. 특히 총급여 5,500만원 초과 청년에게 체감 변화가 클 수 있습니다.
결론적으로 지금은 이렇게 보면 된다
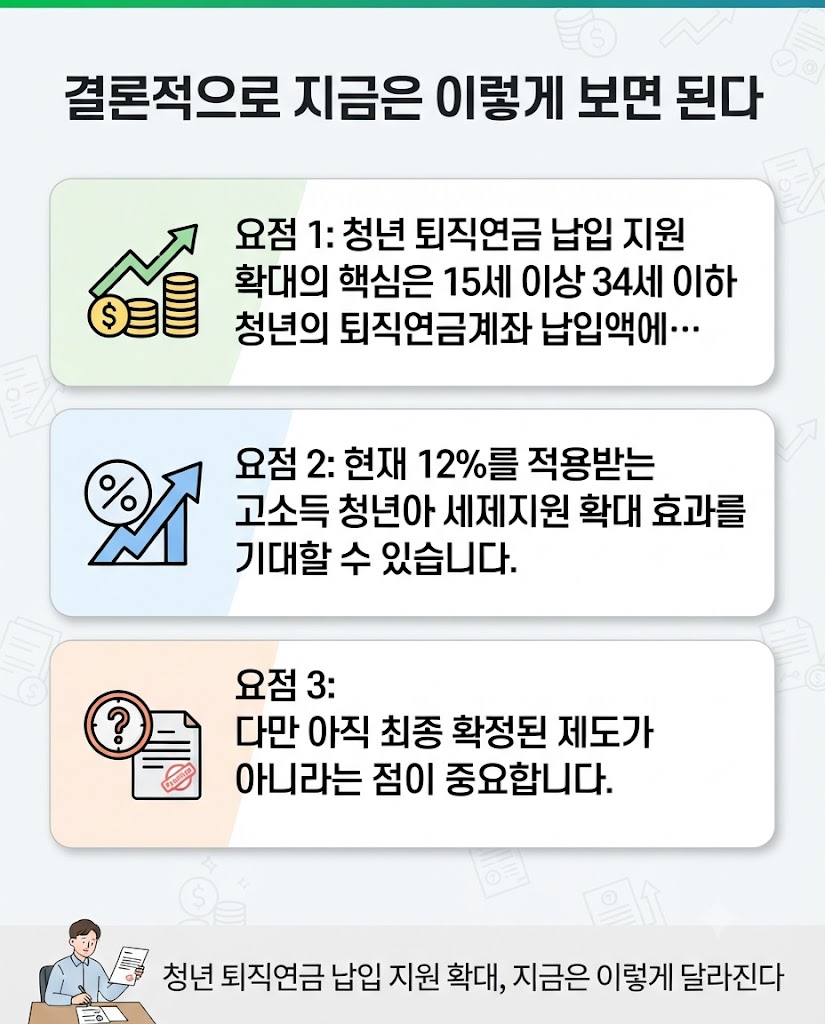
청년 퇴직연금 납입 지원 확대의 핵심은 15세 이상 34세 이하 청년의 퇴직연금계좌 납입액에 15% 세액공제율을 적용하는 방안입니다. 현재 12%를 적용받는 고소득 청년이라면 세제지원 확대 효과를 기대할 수 있습니다.
다만 아직 최종 확정된 제도가 아니라는 점이 중요합니다. IRP에 무리하게 납입하기보다 자신의 현금흐름과 장기 자금계획을 먼저 살펴보고, 최종 법 개정 내용을 확인한 뒤 활용하는 것이 합리적입니다.
Q. 청년 퇴직연금 납입 지원 확대는 현금으로 지급되나요?
A. 아닙니다. 정부 개편안의 핵심은 현금 지원이 아니라 퇴직연금계좌 납입액에 대한 소득세 세액공제율을 우대하는 것입니다.
Q. 청년이면 무조건 15% 세액공제를 받을 수 있나요?
A. 현재는 확정된 제도가 아닙니다. 2026년 세제개편안이 최종 확정될 경우 15세 이상 34세 이하 청년의 퇴직연금계좌 납입액에 15%를 적용하는 방향입니다.
Q. 연금저축도 청년 15% 우대 대상인가요?
A. 개편안의 핵심 대상은 청년의 퇴직연금계좌 납입액입니다. 연금저축까지 동일한 청년 우대율이 적용된다고 확대해석하지 않는 것이 좋습니다.
댓글