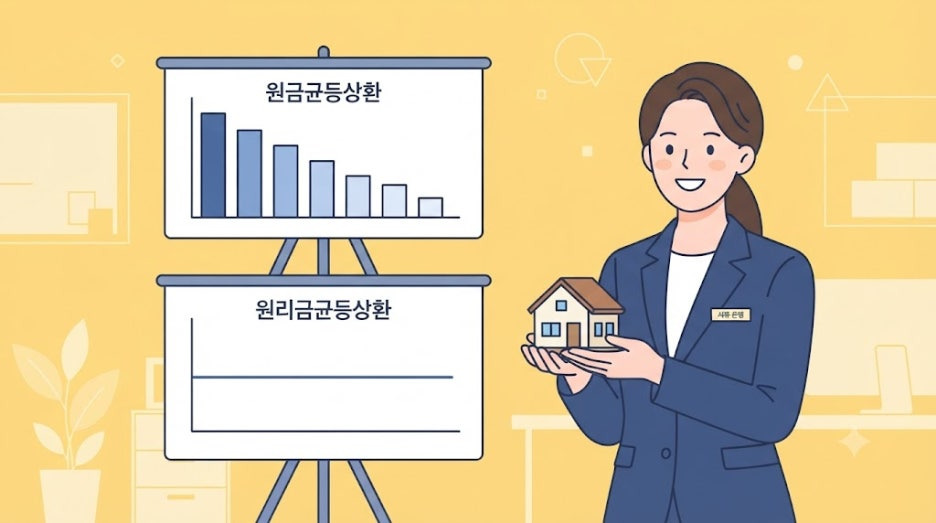
📌 주택담보대출에서 총이자를 줄이고 싶다면 원금균등상환이 유리합니다. 대신 첫 달 상환액이 가장 크다는 점을 꼭 감안해야 합니다.
집 살 때 알아야 할 10가지 중 첫 번째는 대출 상환방식입니다.
많은 분들이 원리금균등상환을 기본값처럼 선택합니다. 하지만 두 방식은 총이자와 대출 한도에서 차이가 납니다.
📌 핵심 요약
✨ 원리금균등은 매달 내는 돈이 같고, 원금균등은 매달 갚는 원금이 같습니다. 원금균등은 초기 부담이 크지만 총이자가 적고, 시간이 갈수록 월 상환액이 줄어듭니다.

원금균등상환이란? 원리금균등과 무엇이 다를까
원리금균등상환은 원금과 이자를 합친 월 납입액이 매달 같은 방식입니다.
초기에는 납입액 중 이자 비중이 커서 원금이 천천히 줄어듭니다.
원금균등상환은 대출 원금을 개월 수로 나눠 매달 같은 금액씩 갚는 방식입니다. 이자는 남은 원금에 붙습니다.
원금이 빨리 줄어드니 이자도 함께 줄어드는 구조입니다.
3억 원 예시로 비교해보니
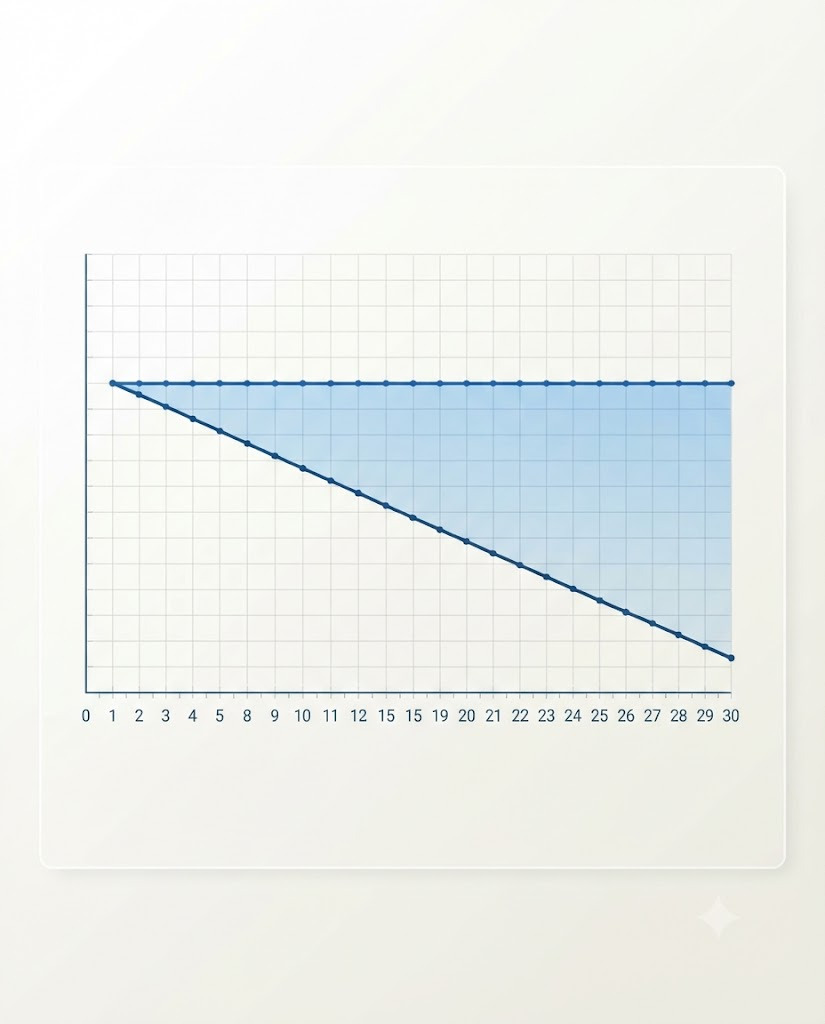
💡 대출 3억 원, 연 금리 4% 고정, 30년 만기를 가정해 단순 계산한 예시입니다.
실제 금리와 조건에 따라 결과는 달라질 수 있습니다.
🔎 🔎 월 상환액
원리금균등은 약 143만 원으로 일정, 원금균등은 첫 달 약 183만 원에서 마지막 달 약 84만 원까지 감소
🔎 🔎 총이자
원리금균등 약 2억 1,560만 원, 원금균등 약 1억 8,050만 원으로 약 3,500만 원 차이
🔎 🔎 첫 달 부담
원금균등이 약 40만 원 더 큼
🔎 🔎 대출 한도
초기 연간 상환액이 큰 원금균등은 DSR 산정에서 한도가 줄어들 수 있음
원금균등이 잘 맞는 사람, 부담되는 사람
👍 장점
- 소득이 안정적이고 초기 상환 여력이 충분한 분은 원금균등이 맞습니다
- 총이자 절감과 빠른 원금 감소를 우선하는 분은 원금균등이 맞습니다
🤔 아쉬운 점
- 소득이 아직 낮아 초반 현금 흐름이 빠듯한 분은 원리금균등이 나을 수 있습니다
- 대출 한도를 최대한 확보해야 하는 분은 원리금균등이 나을 수 있습니다
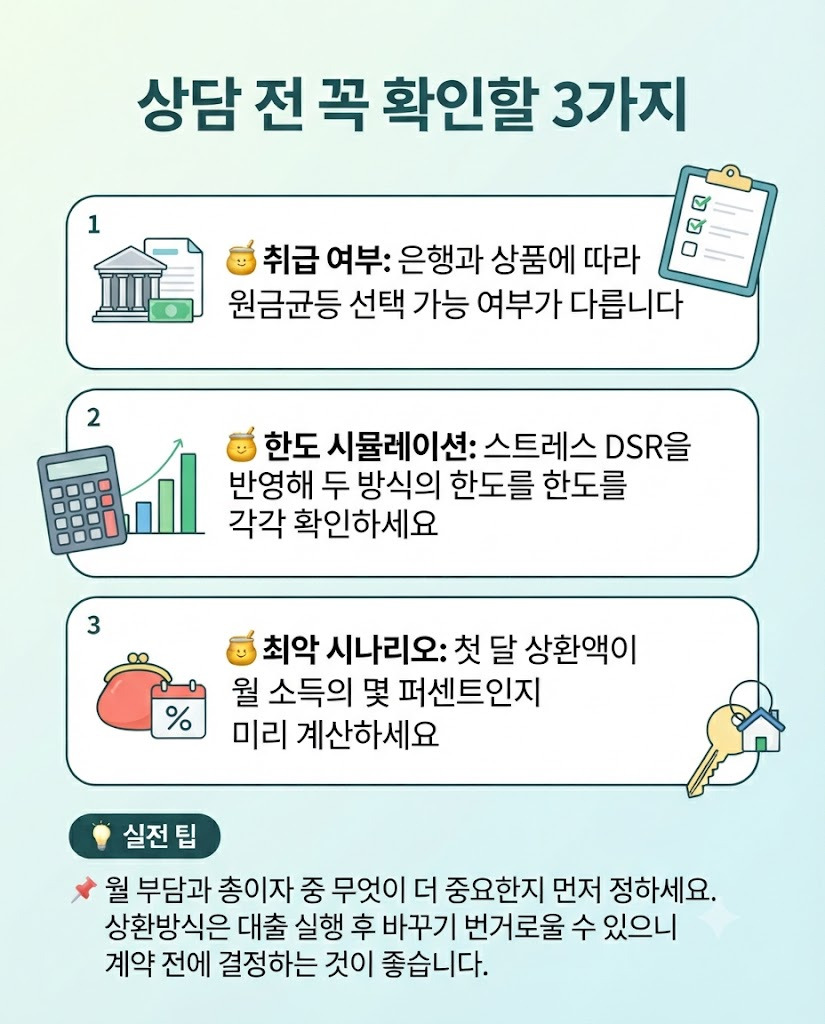
상담 전 꼭 확인할 3가지
- ✓ 🍯 취급 여부: 은행과 상품에 따라 원금균등 선택 가능 여부가 다릅니다
- ✓ 🍯 한도 시뮬레이션: 스트레스 DSR을 반영해 두 방식의 한도를 각각 확인하세요
- ✓ 🍯 최악 시나리오: 첫 달 상환액이 월 소득의 몇 퍼센트인지 미리 계산하세요
💡 실전 팁
📌 월 부담과 총이자 중 무엇이 더 중요한지 먼저 정하세요. 상환방식은 대출 실행 후 바꾸기 번거로울 수 있으니 계약 전에 결정하는 것이 좋습니다.

자주 묻는 질문
Q. 원금균등상환이 원리금균등상환보다 무조건 좋은가요?
A. 아닙니다. 총이자는 원금균등이 적지만 초기 상환액이 커서 현금 흐름 부담이 큽니다. 소득과 한도 여건에 맞춰 선택해야 합니다.
Q. 원금균등이면 대출 한도가 줄어드나요?
A. 초기 연간 원리금 상환액이 커서 DSR 계산상 한도가 줄어들 수 있습니다. 정확한 한도는 은행 상담과 시뮬레이션으로 확인하세요.
Q. 원금균등상환은 어디서 신청하나요?
A. 대출 상담 시 상환방식으로 선택합니다. 취급 여부는 은행과 상품마다 다르니 미리 문의하시기 바랍니다.
이 글은 정보 제공 목적이며 예시 수치는 단순 계산 기준입니다.
실제 금리, 한도, 조건은 은행과 시점에 따라 달라지므로 대출 실행 전 금융기관에서 확인하세요.
댓글