근로장려금이 2027년부터 달라질 전망입니다. 현재 공개된 세법개정안대로라면 총소득기준금액이 가구 유형별로 올라가고 최대 지급액도 단독가구 180만원, 홑벌이가구 310만원, 맞벌이가구 360만원으로 확대됩니다.
다만 아직 최종 법률로 확정된 내용은 아닙니다. 따라서 지금은 확정된 제도와 2027년 적용 예정인 개정안을 구분해서 살펴보는 것이 중요합니다.
근로장려금, 현재 기준은 어떻게 될까
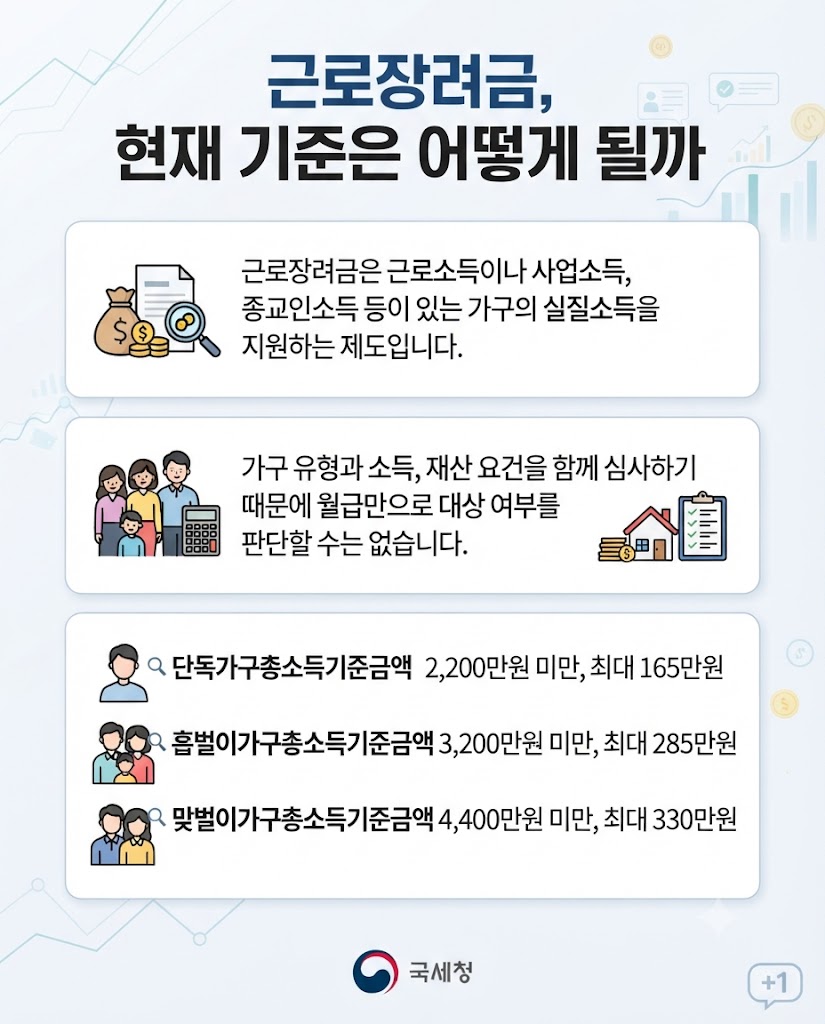
근로장려금은 근로소득이나 사업소득, 종교인소득 등이 있는 가구의 실질소득을 지원하는 제도입니다. 가구 유형과 소득, 재산 요건을 함께 심사하기 때문에 월급만으로 대상 여부를 판단할 수는 없습니다.

🔎 단독가구
총소득기준금액 2,200만원 미만, 최대 165만원
🔎 홑벌이가구
총소득기준금액 3,200만원 미만, 최대 285만원
🔎 맞벌이가구
총소득기준금액 4,400만원 미만, 최대 330만원
현재 국세청 기준은 단독가구 2,200만원 미만, 홑벌이가구 3,200만원 미만, 맞벌이가구 4,400만원 미만입니다. 최대 지급액은 각각 165만원, 285만원, 330만원입니다.
2027년부터 총소득기준금액 인상
2026년 세법개정안에는 근로장려금의 소득요건을 완화하는 내용이 포함됐습니다. 적용이 확정될 경우 2027년 1월 1일 이후 개시하는 과세기간분부터 적용되며 2027년 9월 신청분부터 영향을 받게 됩니다.
- 단독가구 2,200만원 미만에서 2,600만원 미만으로 확대
- 홑벌이가구 3,200만원 미만에서 3,700만원 미만으로 확대
- 맞벌이가구 4,400만원 미만에서 5,200만원 미만으로 확대
📌 핵심 변화
소득이 기존 기준을 조금 넘어서 근로장려금을 받지 못했던 가구도 개정안이 확정되면 2027년 귀속분부터 다시 대상 여부를 확인할 필요가 있습니다.
지급액 및 지급구간도 조정된다
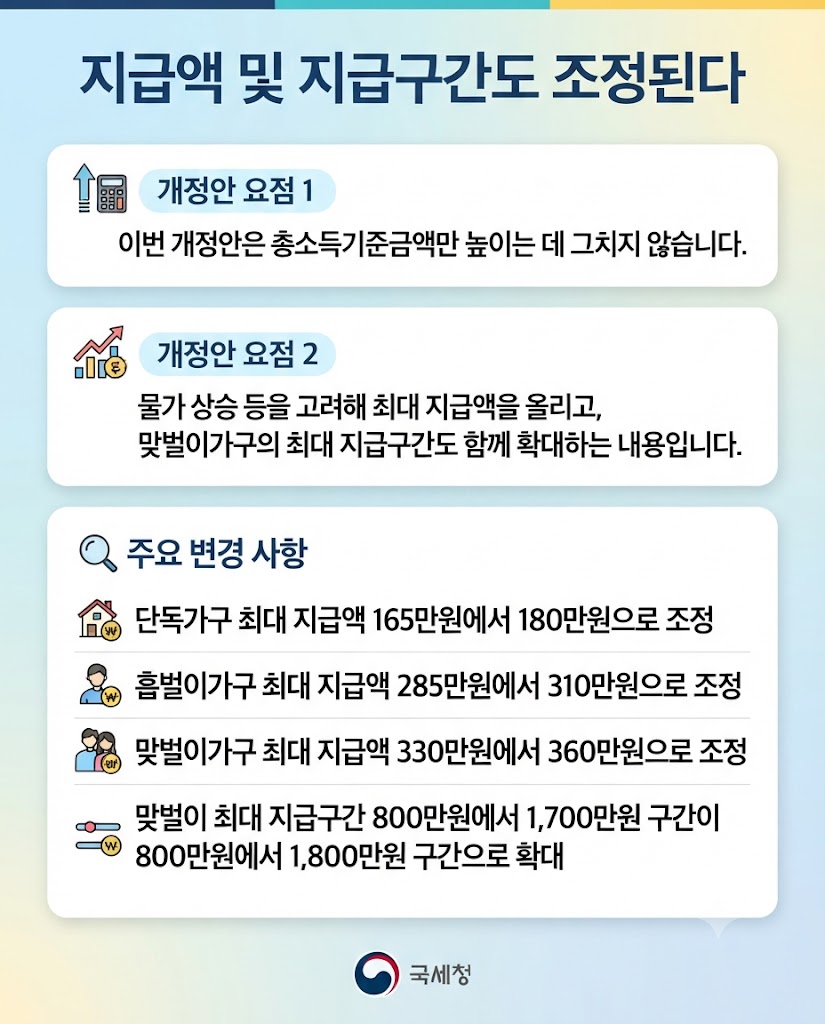
이번 개정안은 총소득기준금액만 높이는 데 그치지 않습니다. 물가 상승 등을 고려해 최대 지급액을 올리고, 맞벌이가구의 최대 지급구간도 함께 확대하는 내용이 포함됐습니다.
🔎 단독가구
최대 지급액 165만원에서 180만원으로 조정
🔎 홑벌이가구
최대 지급액 285만원에서 310만원으로 조정
🔎 맞벌이가구
최대 지급액 330만원에서 360만원으로 조정
🔎 맞벌이 최대 지급구간
800만원에서 1,700만원 구간이 800만원에서 1,800만원 구간으로 확대
특히 맞벌이가구는 최대 지급구간의 상한이 1,700만원에서 1,800만원으로 넓어지는 내용이 눈에 띕니다. 혼인으로 인해 근로장려금이 줄어드는 이른바 혼인 페널티를 완화하기 위한 조정입니다.
소득 기준만 보면 안 되는 이유
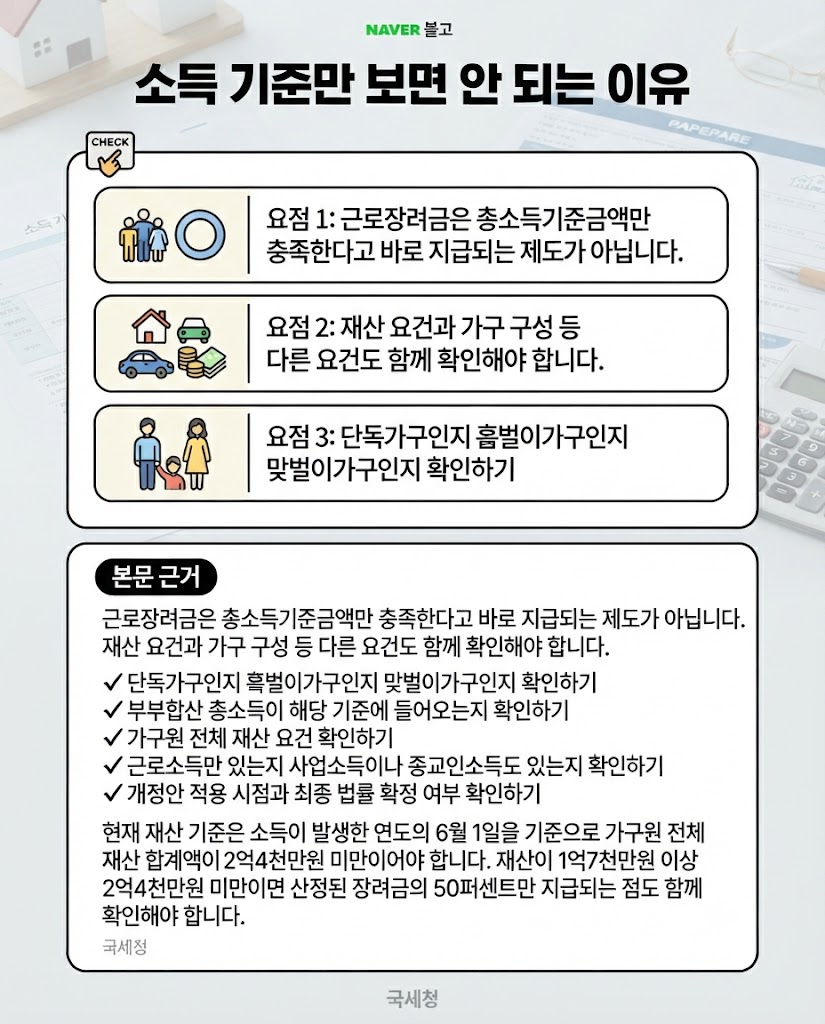
근로장려금은 총소득기준금액만 충족한다고 바로 지급되는 제도가 아닙니다. 재산 요건과 가구 구성 등 다른 요건도 함께 확인해야 합니다.
- ✓ 단독가구인지 홑벌이가구인지 맞벌이가구인지 확인하기
- ✓ 부부합산 총소득이 해당 기준에 들어오는지 확인하기
- ✓ 가구원 전체 재산 요건 확인하기
- ✓ 근로소득만 있는지 사업소득이나 종교인소득도 있는지 확인하기
- ✓ 개정안 적용 시점과 최종 법률 확정 여부 확인하기
현재 재산 기준은 소득이 발생한 연도의 6월 1일을 기준으로 가구원 전체 재산 합계액이 2억4천만원 미만이어야 합니다. 재산이 1억7천만원 이상 2억4천만원 미만이면 산정된 장려금의 50퍼센트만 지급되는 점도 함께 확인해야 합니다.
2027년 근로장려금은 확정된 걸까
현재 확인되는 내용은 2026년 세법개정안에 담긴 확대안입니다. 국세청은 2027년 귀속분부터 적용하는 방향을 안내하고 있지만 최종적으로는 법률 개정 과정을 확인해야 합니다.
⚠️ 확인할 부분
현재 기준의 근로장려금과 2027년 개정안은 서로 다른 기준입니다. 지금 받을 수 있는 금액을 개정안의 최대 지급액으로 미리 계산해서는 안 됩니다.
Q. 근로장려금 총소득기준금액은 얼마나 올라가나요?
A. 개정안 기준으로 단독가구는 2,600만원 미만, 홑벌이가구는 3,700만원 미만, 맞벌이가구는 5,200만원 미만으로 확대될 예정입니다.
Q. 2027년 근로장려금 최대 지급액은 얼마인가요?
A. 개정안 기준으로 단독가구 180만원, 홑벌이가구 310만원, 맞벌이가구 360만원입니다.
Q. 지급액이 최대 금액으로 모두 올라가나요?
A. 아닙니다. 최대 지급액은 해당 가구 유형에서 받을 수 있는 상한액입니다. 실제 지급액은 소득 구간과 가구 요건, 재산 요건 등을 반영해 달라질 수 있습니다.
Q. 2027년 개정안은 언제부터 적용되나요?
A. 국세청 안내상 2027년 1월 1일 이후 개시하는 과세기간분부터 적용하는 내용이며, 2027년 9월 신청분부터 영향을 받는 방향입니다. 다만 최종 법률 확정 여부는 확인해야 합니다.
결국 이번 근로장려금 개정안의 핵심은 총소득기준금액 인상과 지급액 확대, 그리고 일부 지급구간 조정입니다. 특히 기존 소득 기준을 넘어 대상에서 제외됐던 가구라면 2027년 귀속분부터 달라지는 기준을 다시 확인할 가치가 있습니다.
다만 현재는 개정안이라는 점이 가장 중요합니다. 실제 신청 시점에는 국세청에서 확정된 소득 기준과 지급액, 재산 요건을 다시 확인하는 것이 안전합니다.
댓글