집 마련 자금이 부족할 때 바로 신용대출이나 새 담보대출부터 알아보고 계신가요. 그 전에 이미 갖고 있는 청약통장, 예적금, 보험만 확인해도 더 낮은 금리로 자금을 마련할 수 있습니다.
결론부터 말씀드리면 순서는 이렇습니다. 신규 대출을 알아보기 전에 청약통장 담보대출, 예적금 담보대출,
보험 약관대출 세 가지 여부부터 확인하세요. 세 상품 모두 기존 상품을 해지하지 않고도 낮은 금리로
자금을 빌릴 수 있는 방법입니다.
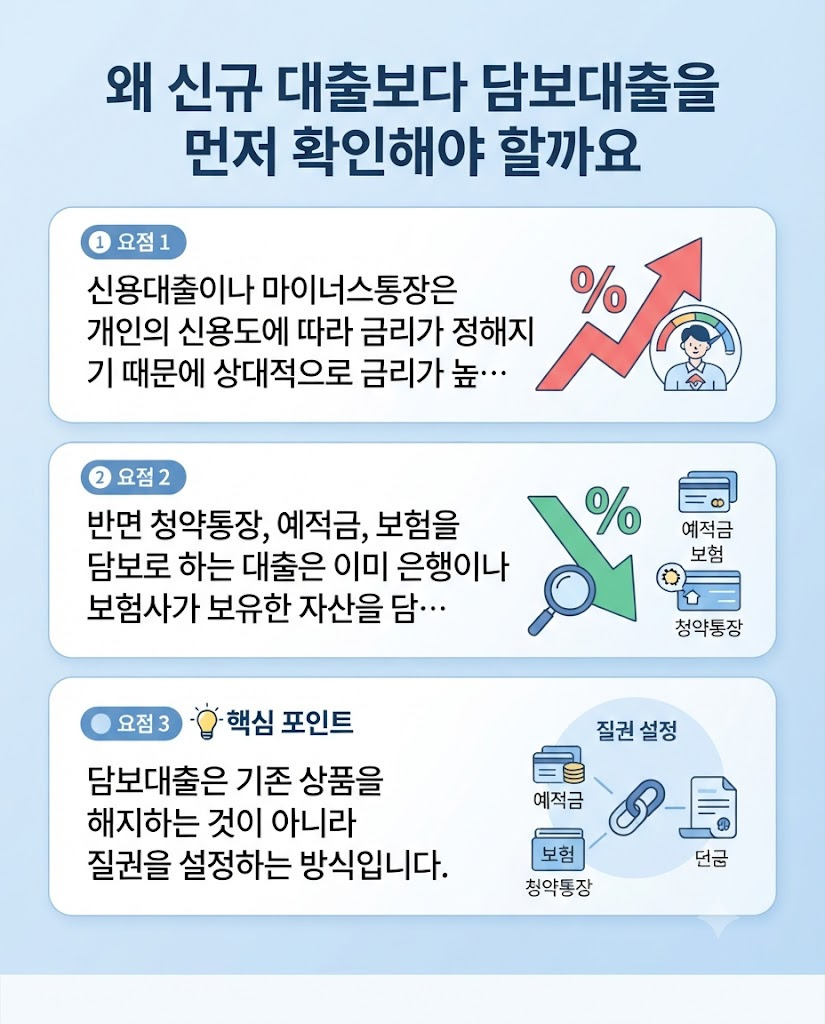
왜 신규 대출보다 담보대출을 먼저 확인해야 할까요
신용대출이나 마이너스통장은 개인의 신용도에 따라 금리가 정해지기 때문에 상대적으로 금리가 높게 책정되는 경우가
많습니다. 반면 청약통장, 예적금, 보험을 담보로 하는 대출은 이미 은행이나 보험사가 보유한 자산을 담보로 잡기 때문에
심사 부담이 적고 금리도 낮게 형성되는 구조입니다.
💡 핵심 포인트
담보대출은 기존 상품을 해지하는 것이 아니라 질권을 설정하는 방식입니다. 대출 원리금을 상환하면 상품은 그대로 유지되므로 청약 자격이나 예적금 만기 혜택이 사라지지 않습니다.
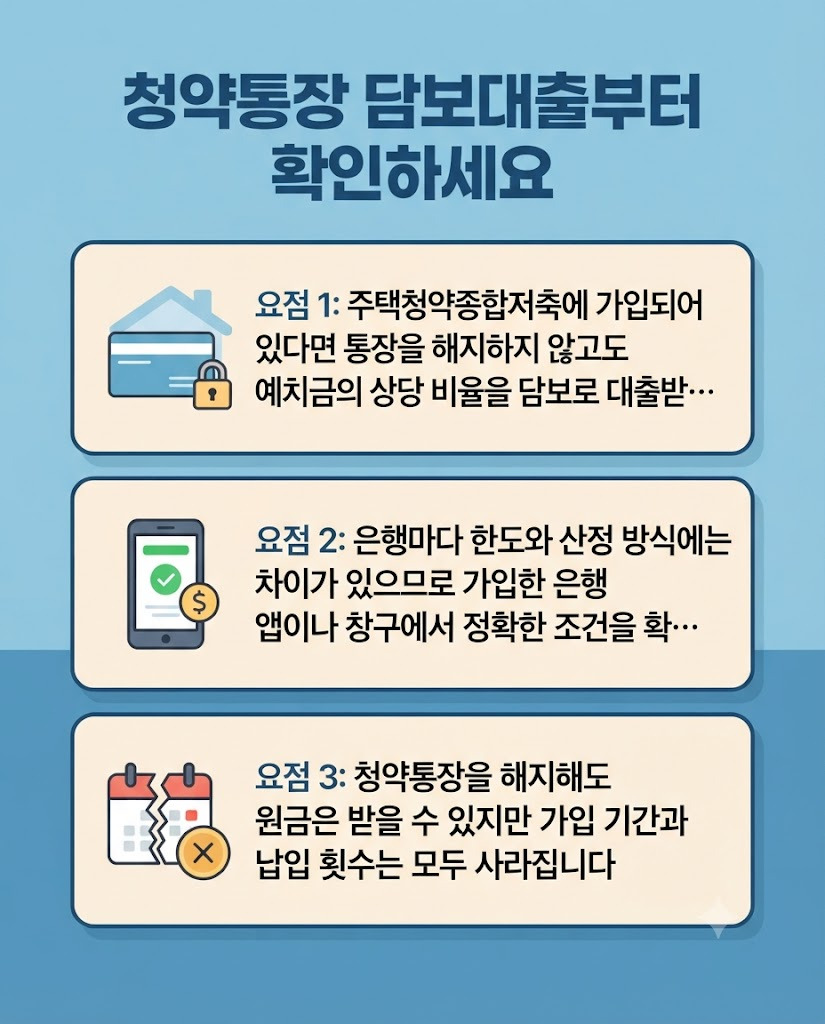
청약통장 담보대출부터 확인하세요
주택청약종합저축에 가입되어 있다면 통장을 해지하지 않고도 예치금의 상당 비율을 담보로 대출받을 수 있습니다.
은행마다 한도와 산정 방식에는 차이가 있으므로 가입한 은행 앱이나 창구에서 정확한 조건을 확인하는 것이 우선입니다.
- 청약통장을 해지해도 원금은 받을 수 있지만 가입 기간과 납입 횟수는 모두 사라집니다
- 담보대출은 질권 설정 방식이라 청약통장의 가입 기간과 납입 인정 횟수가 그대로 유지됩니다
- 대출 금리는 통장 자체 금리에 은행별 가산금리를 더하는 구조로 결정됩니다
- 모바일뱅킹이나 은행 앱에서 신청 가능한 경우가 많아 절차가 비교적 간단합니다
⚠️ 주의할 점
청약통장은 오래 유지할수록 가점과 순위 면에서 유리해지는 상품입니다. 자금이 급하다고 해지부터 고려하기보다
담보대출 가능 여부를 먼저 확인하는 것이 순서입니다.
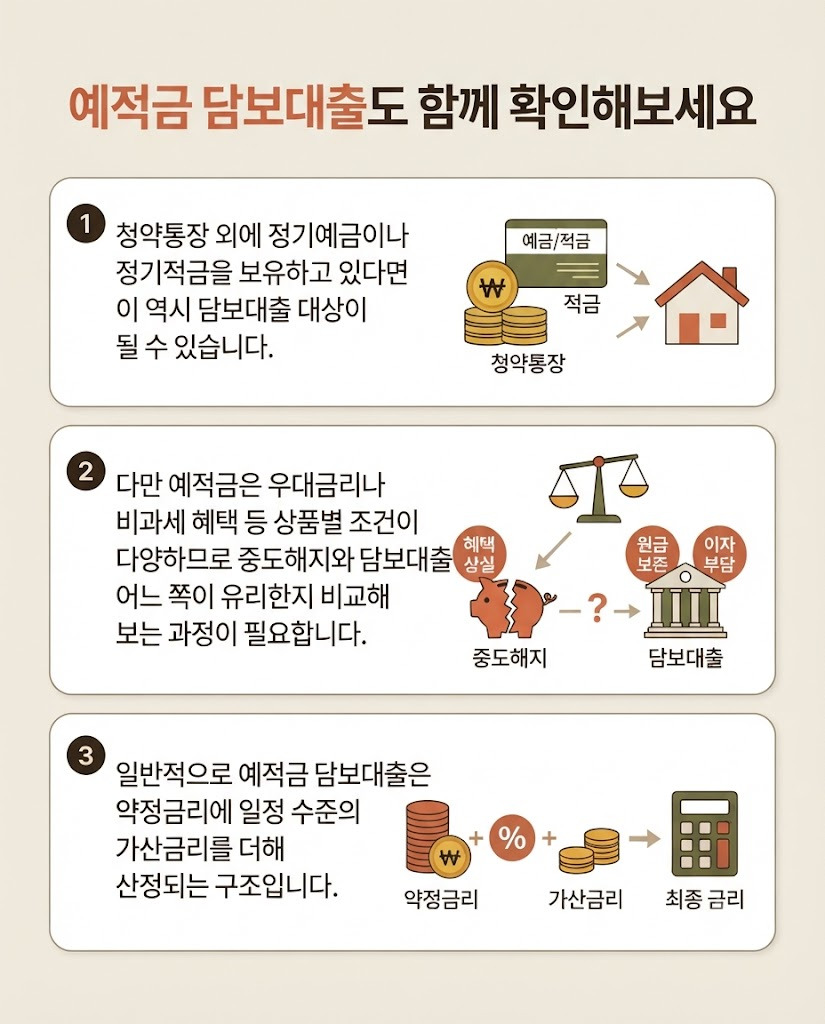
예적금 담보대출도 함께 확인해보세요
청약통장 외에 정기예금이나 정기적금을 보유하고 있다면 이 역시 담보대출 대상이 될 수 있습니다.
다만 예적금은 우대금리나 비과세 혜택 등 상품별 조건이 다양하므로 중도해지와 담보대출 중 어느 쪽이 유리한지
비교해 보는 과정이 필요합니다.
일반적으로 예적금 담보대출은 약정금리에 일정 수준의 가산금리를 더해 산정되는 구조입니다.
만기까지 남은 기간이 길고 약정금리가 높은 상품일수록 중도해지보다 담보대출이 유리한 경우가 많습니다.
보험 약관대출까지 놓치지 마세요
저축성 보험이나 종신보험 등 해지환급금이 쌓이는 보험에 가입되어 있다면 약관대출도 검토 대상입니다. 약관대출은
보험 계약을 유지한 채로 해지환급금 범위 내에서 자금을 빌리는 방식으로, 별도의 신용 심사 없이 신청할 수 있는 경우가
대부분입니다.
다만 약관대출을 상환하지 않고 방치하면 이자가 계속 누적되어 해지환급금을 잠식할 수 있다는 점은 주의가 필요합니다.
대출 실행 전 예정 상환 계획을 함께 세워두는 것이 바람직합니다.
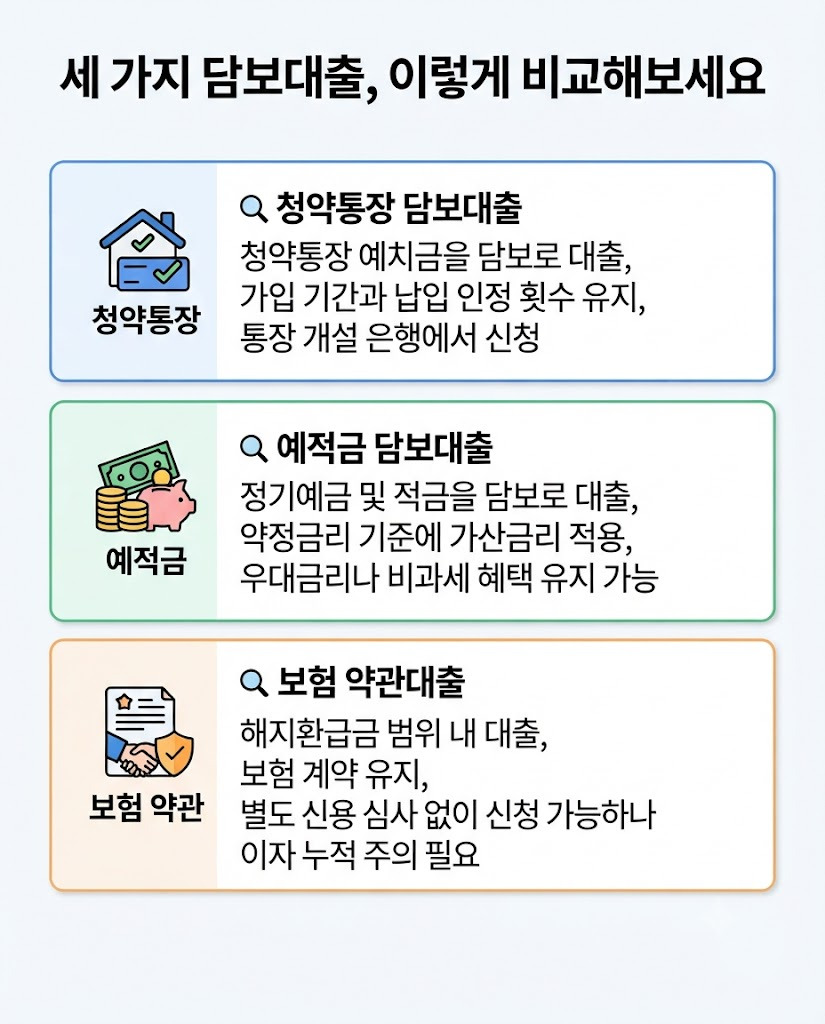
세 가지 담보대출, 이렇게 비교해보세요
🔎 청약통장 담보대출
청약통장 예치금을 담보로 대출, 가입 기간과 납입 인정 횟수 유지, 통장 개설 은행에서 신청
🔎 예적금 담보대출
정기예금 및 적금을 담보로 대출, 약정금리 기준에 가산금리 적용, 우대금리나 비과세 혜택 유지 가능
🔎 보험 약관대출
해지환급금 범위 내 대출, 보험 계약 유지, 별도 신용 심사 없이 신청 가능하나 이자 누적 주의 필요
마무리 체크리스트
- ✓ 보유한 청약통장, 예적금, 보험 상품 목록부터 정리했는지
- ✓ 각 상품의 담보대출 가능 여부와 한도를 은행 및 보험사에 확인했는지
- ✓ 신규 신용대출 금리와 담보대출 금리를 비교해 보았는지
- ✓ 상환 계획을 먼저 세운 후 대출을 실행했는지
고금리 대출을 알아보기 전에 이미 보유한 금융상품부터 점검하는 습관이 이자 부담을 줄이는 가장 현실적인 방법입니다.
다음 편에서는 집 살 때 알아야 할 또 다른 항목을 이어서 다루겠습니다.
댓글